Como o dinheiro afeta a saúde emocional
 Por Outra Revista
20/10/2026 - 18h22
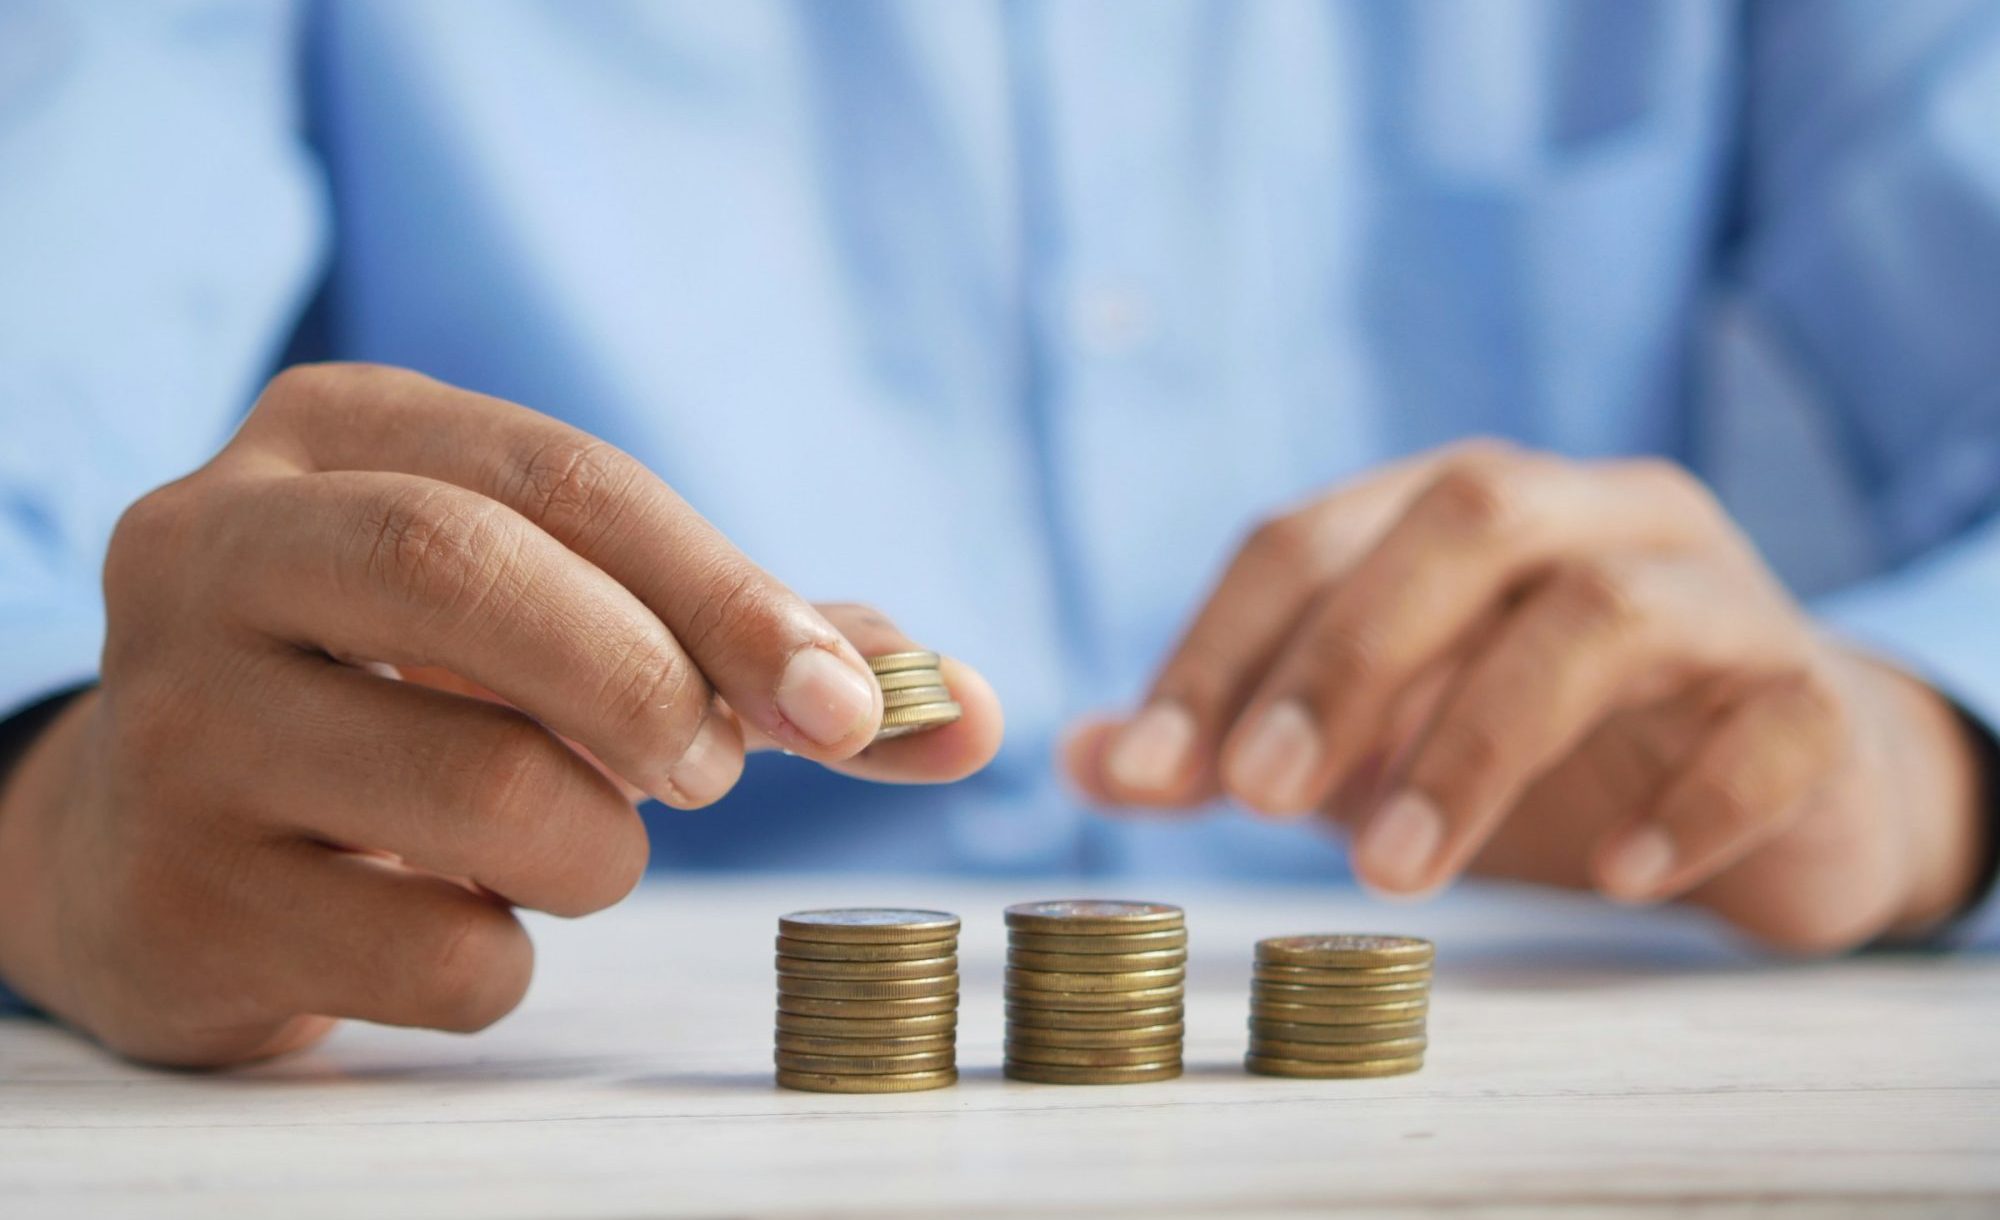
Quando você pensa em dinheiro, qual é a primeira sensação que vem? Preocupação? Vergonha? Aquela vontade de fechar o app do banco e fingir que a fatura não existe? A resposta diz menos sobre sua conta corrente do que sobre o lugar que o dinheiro ocupa na sua cabeça, e esse lugar costuma ser muito maior do que parece.
Mais de 85 milhões de brasileiros vivem endividados. O número aparece nas pesquisas, circula nos noticiários e acaba sendo tratado como um dado econômico, como se o problema fosse apenas de planilha. Mas a psicóloga e neuropsicóloga Carolina Mattos chama atenção para outra dimensão desse cenário.
“O dinheiro, psicologicamente, representa muito mais do que poder de compra. Para muitas pessoas, ele está associado à segurança, liberdade, reconhecimento, capacidade de cuidar da família e até à própria percepção de competência. Por isso, quando essa área se torna instável, outras dimensões emocionais também podem ser afetadas.”
A preocupação com as contas
Não é apenas o sufoco de não conseguir pagar o boleto que nos afeta. Também é a tensão que mesmo quem consegue pagar sente a todo momento. Quem vive assim conhece bem a sensação de estar sempre preocupado. Em tudo que você faz o dinheiro pode ser uma questão, e por mais que às vezes não seja, só o fato de poder se tornar já é o suficiente. Na cama está tentando dormir e quando vê já está fazendo as contas de como fechar o mês. Está bem no emprego, mas passa o dia com medo de que isso mude.
Carolina explica como essa dinâmica se instala. “Uma pessoa pode cumprir seus compromissos e, ainda assim, viver em permanente estado de preocupação: com medo de perder o emprego, de surgir uma despesa inesperada, de não conseguir manter o padrão de vida da família ou de não ter recursos suficientes para o futuro. Essa sensação de insegurança pode colocar a pessoa em um estado constante de alerta. Ela começa a fazer cálculos mentalmente, antecipar problemas, restringir experiências e ter dificuldade de descansar, porque existe sempre a sensação de que alguma coisa pode sair do controle.”
Esse estado de alerta também chega ao trabalho. O educador financeiro José Brás, que trabalha com famílias e empresas há anos, observa os efeitos disso de perto.
“Uma vez endividado, o funcionário passa a lidar com o problema latente em sua cabeça. A produtividade e a atenção diminuem, e o impacto direto na receita da empresa é certo.”
A preocupação não fica restrita ao momento em que abrimos o aplicativo do banco. Ela acompanha a pessoa durante o dia e pode consumir justamente os recursos necessários para outras tarefas.
As emoções por trás do consumo
A relação entre dinheiro e emoção também aparece no sentido contrário. Se a insegurança financeira pode gerar ansiedade, o consumo às vezes surge como uma tentativa de aliviar estados emocionais desconfortáveis.
“Vivemos numa sociedade consumista que nos testa a todo momento. Se estamos tristes vamos ao Shopping, se estamos felizes vamos ao Shopping. Compramos o que muitas vezes não precisamos, só para impressionar alguém, sentir a sensação de poder e assim por diante”, observa Brás.
Carolina aprofunda essa leitura. “Às vezes, o consumo aparece como tentativa de aliviar ansiedade, frustração, solidão ou baixa autoestima. Nesse sentido, aprender a lidar com dinheiro também pode significar aprender um pouco mais sobre nós mesmos.” Uma compra por impulso, portanto, pode estar ligada a uma necessidade que não é financeira. Entender o que acontece antes da compra ajuda a enxergar o comportamento para além da ideia de falta de controle.
O cartão de crédito é um bom exemplo dessa tensão. Ele não é, por si só, o vilão. Brás é direto nesse ponto. “O uso do cartão de crédito não significa problema, pelo contrário, é uma forma de organização e de maior facilidade para a realização do orçamento doméstico. Este é o orçamento mais fiel de como está nossa fotografia financeira. O que não pode é colecionarmos cartões de crédito e usá-los indiscriminadamente, como se não precisássemos pagar no mês seguinte. O cartão de crédito e empréstimos são instrumentos de qualquer economia, porém não significa que podemos usá-los para qualquer coisa. Não são extensão de nossos salários.”
A importância de entender os gastos
Se o dinheiro também envolve emoções, colocar os números no papel pode ser uma maneira de tornar mais concreto aquilo que muitas vezes aparece apenas como preocupação difusa.
Carolina coloca esse ponto com precisão. “A educação financeira pode funcionar também como uma ferramenta de organização emocional, porque transforma algo que muitas vezes é vivido de maneira difusa e ameaçadora em uma realidade mais concreta e compreensível. Quando a pessoa conhece sua renda, entende seus gastos, estabelece prioridades e consegue planejar minimamente o futuro, ela aumenta sua percepção de controle e autonomia. Isso não significa que o planejamento resolva todas as dificuldades financeiras, especialmente quando existe uma limitação real de renda, mas diminui a sensação de estar caminhando no escuro.”
Brás reforça que o ponto de partida pode ser bastante simples. “A educação financeira começa com o hábito simples de anotar os gastos diários. Pode ser uma planilha, um aplicativo ou um caderno. Use o que você se sentir mais seguro. Ao anotar, você passa a entender onde e como se gasta o dinheiro que recebe todos os meses.” A prática permite identificar padrões que passam despercebidos na rotina e oferece uma fotografia mais concreta da vida financeira.
Quando a dívida já existe, o primeiro desafio costuma ser encarar os números. Brás responde a isso de maneira direta. “Com certeza é possível reverter o endividamento, visto que se no dia seguinte estiver devendo R$ 1,00 a menos, você já estará enriquecendo. As mudanças acontecem por aceitarmos novos hábitos e pela resiliência. Os primeiros passos estão em fazer o orçamento doméstico, identificar sua fotografia financeira e refazer o orçamento sem constar as parcelas pagas por dívidas, para verificar o poder de gerenciamento dessas dívidas.”
Com esse levantamento, fica mais fácil identificar quais compromissos precisam de atenção, onde existe margem para reduzir despesas e como estruturar o pagamento das dívidas. Brás também chama atenção para um obstáculo menos evidente: “Sabe por que muitas pessoas não conseguem prosperar? Pela procrastinação.” Adiar a tarefa de olhar para os números pode trazer alívio imediato, mas prolonga uma situação que continuará exigindo atenção.
Conversar sobre dinheiro
Dentro das famílias, o dinheiro costuma aparecer como assunto justamente quando alguma coisa já deu errado. Nesse momento, a conversa pode vir acompanhada de cobrança, acusação e vergonha. Carolina propõe outra abordagem. “Uma conversa financeiramente saudável precisa trocar a lógica do ‘quem é o culpado?’ pela pergunta ‘como podemos lidar com isso juntos?’. Dívidas e dificuldades precisam ser reconhecidas com responsabilidade, mas responsabilidade é diferente de humilhação. Também é importante que cada integrante possa falar sobre o que o dinheiro representa emocionalmente para si. Para alguém, gastar pode significar liberdade; para outro, guardar pode representar segurança. Muitas discussões aparentemente financeiras são, na verdade, conflitos entre necessidades emocionais diferentes.”
Essa diferença de significados ajuda a explicar por que decisões financeiras podem provocar conflitos que parecem desproporcionais aos números envolvidos. Falar sobre expectativas, prioridades e medos pode ser tão importante quanto discutir valores e despesas.
Com as crianças, a conversa sobre dinheiro também pode começar cedo, sem transferir para elas a ansiedade dos adultos. Ensinar que existem escolhas, prioridades e limites é diferente de fazer uma criança sentir o peso financeiro da família. Dinheiro pode ser apresentado como um assunto de planejamento, e não como instrumento de poder ou punição dentro das relações.
Sem culpa, com responsabilidade
Há uma armadilha que a educação financeira precisa evitar para ser de fato útil. Carolina aponta com cuidado. “Educação financeira não deve ser transformada em mais uma forma de culpabilização. Nem toda dificuldade econômica decorre de falta de organização ou planejamento. Existem condições sociais, familiares e profissionais que ultrapassam as escolhas individuais.“
Isso não elimina o espaço para agir sobre aquilo que está ao alcance de cada pessoa. Para Brás, o processo depende de novos hábitos e de continuidade. “Não há pílula mágica e nem será uma corrida de 100m e sim uma maratona, mas é possível para qualquer pessoa. Basta querer, treinar, ter disciplina e fazer acontecer. O maior desafio está na mente e não nos números.”
A educação financeira, nesse sentido, não se resume a fazer contas. É aprender a olhar para elas sem fugir, entender os próprios padrões de consumo e tomar decisões mais conscientes dentro das condições que cada pessoa tem.
➥ Leia mais
– A coragem de se reinventar
– Nem tudo merece a sua atenção
– A preguiça bateu? Dicas para fazer o que precisa ser feito
O post Como o dinheiro afeta a saúde emocional apareceu primeiro em Vida Simples.


COMENTÁRIOS